
Transmettre ses biens, ce que permettent le testament, la donation et l'assurance vie
Une libéralité, c’est donner tout ou partie de ses biens ou de ses droits à une autre personne, sans contrepartie. On ne peut le faire que de deux façons, par une donation de son vivant, dite entre vifs, ou par testament.1
Le testament
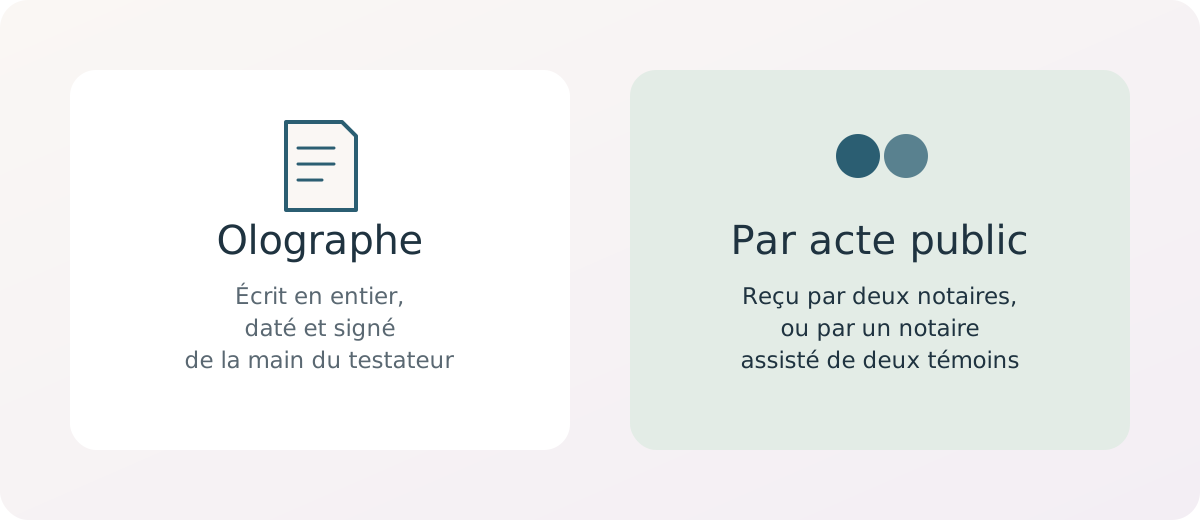
Par un testament, son auteur, le testateur, décide de ce que deviendront tout ou partie de ses biens ou de ses droits après sa mort. Il peut revenir dessus.1 Un testament peut être olographe, fait par acte public, ou dans la forme dite mystique. Le testament olographe est celui qu’on écrit soi-même. Il n’est valable que s’il est écrit en entier, daté et signé de la main du testateur, et aucune autre forme n’est exigée. Le testament par acte public est reçu par deux notaires, ou par un notaire avec deux témoins.2
Certaines personnes préfèrent conserver leur testament chez elles. Le principal risque est que leurs volontés soient détruites, ou ne soient pas retrouvées après leur décès. Seul un testament gardé par le notaire, et inscrit au fichier central des dispositions de dernières volontés, offre une parfaite sécurité.3
La donation
Par une donation entre vifs, celui qui donne se sépare tout de suite, et pour toujours, du bien donné. Il le donne à une personne qui l’accepte, le donataire.1
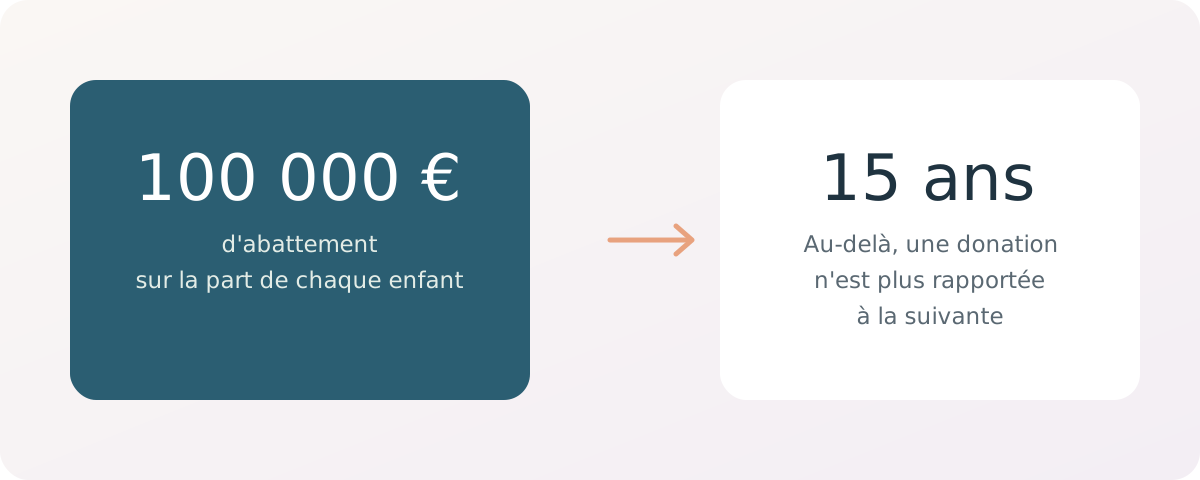
Pour calculer les droits de donation et de succession, on retire 100 000 € de la part de chaque enfant, et de celle de chaque parent ou grand-parent. C’est ce qu’on appelle un abattement. Il est de 159 325 € pour une personne qui ne peut pas travailler dans des conditions normales de rentabilité, à cause d’une infirmité physique ou mentale. Cela vaut qu’elle hérite, reçoive un legs ou une donation.4
Tout acte de donation et toute déclaration de succession indiquent les donations faites auparavant. Leur valeur s’ajoute à celle des biens transmis, sauf pour les donations de plus de quinze ans.5
La part réservée aux enfants
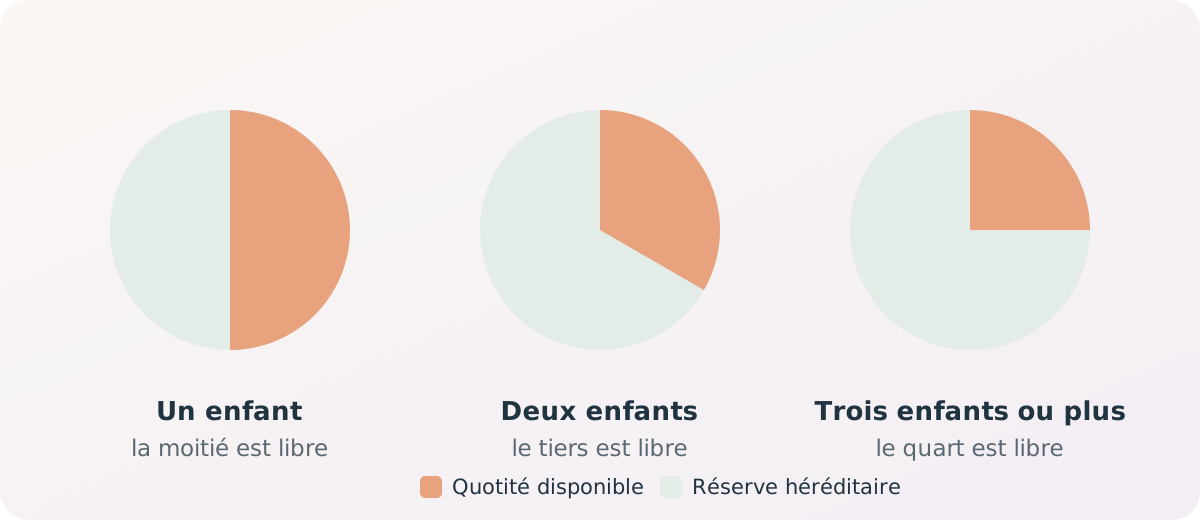
La réserve héréditaire est la part de l’héritage que la loi garantit à certains héritiers, dits réservataires, sans charge ni condition. Ils la reçoivent s’ils sont appelés à la succession et s’ils l’acceptent. La quotité disponible est le reste, la part que la loi ne réserve pas. Le défunt a pu la donner ou la léguer librement.6
Ce qu’on donne ou lègue, par donation ou par testament, ne peut pas dépasser la moitié de ses biens si l’on ne laisse qu’un enfant à son décès. C’est le tiers avec deux enfants, et le quart avec trois enfants ou plus.6
L’assurance vie
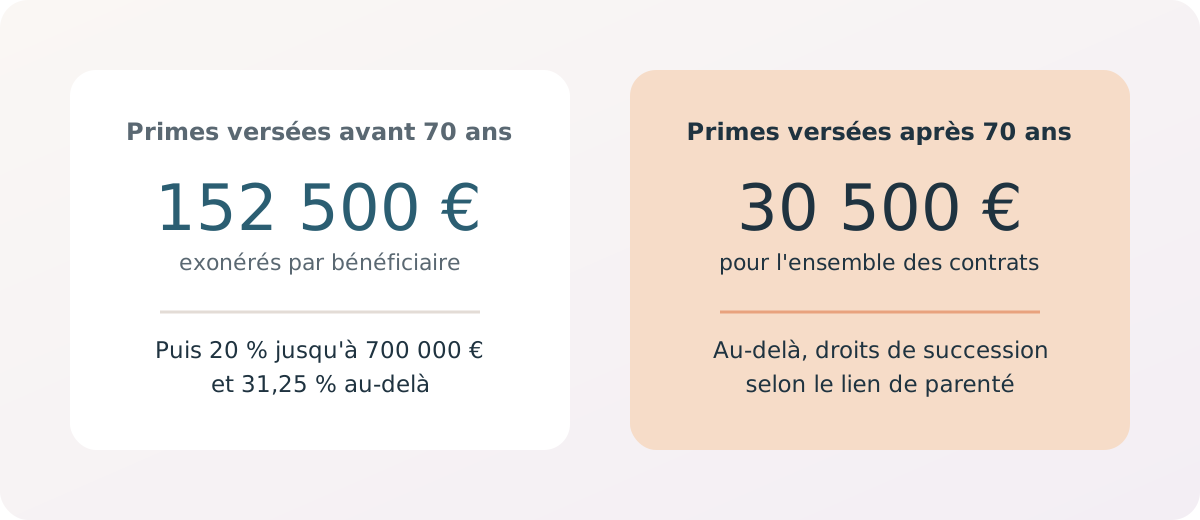
Pour les contrats signés depuis le 13 octobre 1998, les sommes versées avant les 70 ans de l’assuré, appelées primes, sont exonérées jusqu’à 152 500 € par bénéficiaire. Au-delà, un prélèvement de 20 % s’applique sur la part taxable jusqu’à 700 000 €, et de 31,25 % au-delà.7
Pour les primes versées après les 70 ans de l’assuré, les droits de succession s’appliquent au-delà de 30 500 €. Cet abattement vaut pour l’ensemble des contrats du défunt, pas pour chacun. L’abattement lié au lien de parenté entre le défunt et le bénéficiaire peut s’y ajouter. Le bénéficiaire remplit alors une déclaration partielle de succession n° 2705-A, en principe dans les six mois suivant le décès.7
À lire aussi, Clause bénéficiaire d’une assurance vie, comment la rédiger et la tenir à jour.
Le mandat de protection future
Tout majeur qui n’est pas sous tutelle, ni sous habilitation familiale, peut choisir une ou plusieurs personnes pour le représenter, par un même mandat. Elles agiront pour lui le jour où il ne pourra plus défendre seul ses intérêts. Des parents peuvent aussi choisir une ou plusieurs personnes, les mandataires, pour représenter leur enfant. Cela vaut pour un enfant mineur, ou pour un enfant majeur dont ils assurent la charge matérielle et affective. Les mandataires le représenteront à partir du jour où ses parents décèdent ou ne peuvent plus prendre soin de lui. Le mandat se signe chez un notaire, ou par un simple écrit signé, dit acte sous seing privé. Pour les parents, seul l’acte chez le notaire est possible.8
Questions fréquentes
Comment transmettre ses biens, par testament, donation ou assurance vie ?
On peut transmettre ses biens sans contrepartie de deux façons seulement, par une donation de son vivant, qui transmet tout de suite et pour toujours, ou par un testament, qui vaut pour après le décès et peut être révoqué. Si l'on a des enfants, les donations et les legs ne peuvent pas dépasser la quotité disponible, la moitié des biens avec un enfant, le tiers avec deux, le quart avec trois ou plus. L'assurance vie a sa propre fiscalité au décès, avec 152 500 € exonérés par bénéficiaire pour les primes versées avant les 70 ans de l'assuré.
Quelle est la différence entre une donation et un testament ?
Une donation transmet un bien tout de suite et pour toujours, du vivant de celui qui donne, alors qu'un testament dit ce que deviendront ses biens après sa mort et peut être révoqué. La donation entre vifs est un acte par lequel le donateur se dépouille actuellement et irrévocablement de la chose donnée, au profit d'un donataire qui l'accepte.
Quelles conditions pour qu'un testament fait à la main soit valable ?
Un testament olographe, écrit à la main, n'est valable que s'il est écrit en entier, daté et signé de la main de son auteur, et aucune autre forme n'est exigée. Les autres formes sont le testament par acte public, reçu par deux notaires ou par un notaire assisté de deux témoins, et le testament mystique. Seul un testament gardé par le notaire et inscrit au fichier central des dispositions de dernières volontés offre une parfaite sécurité.
Combien peut-on donner à un enfant sans payer de droits ?
Pour calculer les droits de donation ou de succession, on retire 100 000 € de la part de chacun des enfants, c'est l'abattement, et le même abattement s'applique à la part de chaque parent ou grand-parent. Les donations passées depuis plus de quinze ans ne sont plus ajoutées à la valeur des biens transmis lors d'une nouvelle donation ou de la succession. L'abattement est de 159 325 € pour un héritier, légataire ou donataire qui ne peut pas travailler normalement à cause d'une infirmité physique ou mentale.
Peut-on déshériter ses enfants ?
Non, on ne peut pas priver ses enfants de la part que la loi leur garantit, la réserve héréditaire. Les donations et les legs ne peuvent pas dépasser la moitié des biens s'il y a un enfant, le tiers s'il y en a deux, et le quart s'il y en a trois ou plus. Le reste, réservé aux enfants, leur revient sans charge s'ils sont appelés à la succession et l'acceptent.
Comment l'assurance vie est-elle taxée au décès ?
Pour les primes versées avant les 70 ans de l'assuré, sur les contrats souscrits depuis le 13 octobre 1998, chaque bénéficiaire est exonéré jusqu'à 152 500 €, puis paie un prélèvement de 20 % jusqu'à 700 000 € et de 31,25 % au-delà. Pour les primes versées après 70 ans, les droits de succession s'appliquent au-delà de 30 500 €, un abattement global pour l'ensemble des contrats, auquel peut s'ajouter l'abattement lié au lien de parenté. Le bénéficiaire remplit alors une déclaration partielle de succession n° 2705-A, en principe dans les six mois.
Qu'est-ce que le mandat de protection future ?
Le mandat de protection future permet à tout majeur qui n'est pas sous tutelle ni sous habilitation familiale de charger une ou plusieurs personnes de le représenter, pour le jour où il ne pourra plus défendre seul ses intérêts. Des parents peuvent aussi désigner un ou plusieurs mandataires pour représenter leur enfant mineur, ou leur enfant majeur dont ils assurent la charge matérielle et affective, à partir de leur décès ou du jour où ils ne pourront plus en prendre soin. Le mandat se signe chez un notaire ou par acte sous seing privé, et seulement chez un notaire dans le cas des parents.
Nos sources
- Code civil, articles 893 à 895, libéralités, donation et testamentLégifrance, en vigueur depuis le 1er janvier 2007, consulté le 30 octobre 2026
- Code civil, articles 967 à 980, forme des testamentsLégifrance, consulté le 30 octobre 2026
- La conservation du testamentChambre des notaires de Paris, consulté le 30 octobre 2026
- Code général des impôts, article 779, abattementsLégifrance, en vigueur depuis le 1er janvier 2013, consulté le 30 octobre 2026
- Code général des impôts, article 784, rappel des donations antérieuresLégifrance, en vigueur depuis le 1er janvier 2017, consulté le 30 octobre 2026
- Code civil, articles 912 à 917, réserve héréditaire et quotité disponibleLégifrance, article 913 en vigueur depuis le 1er novembre 2021, consulté le 30 octobre 2026
- Je suis bénéficiaire d'une assurance-vieDirection générale des finances publiques, consulté le 30 octobre 2026
- Code civil, article 477, mandat de protection futureLégifrance, en vigueur depuis le 1er janvier 2016, consulté le 30 octobre 2026
Une erreur, une règle qui a changé ? Signalez-la, nous corrigeons et datons la correction.