
Clause bénéficiaire d'une assurance vie, comment la rédiger et la tenir à jour
Le souscripteur d’une assurance vie, celui qui signe le contrat, doit désigner le ou les bénéficiaires. Ce sont eux qui recevront le capital au décès de l’assuré. Il les désigne à la signature, ou à tout moment par la suite. Il peut choisir la personne qu’il veut, héritier ou non. La clause bénéficiaire doit être rédigée avec le plus grand soin. L’assureur pourra ainsi verser le capital, et l’argent ira bien là où l’assuré le voulait.1
Désigner le bon bénéficiaire
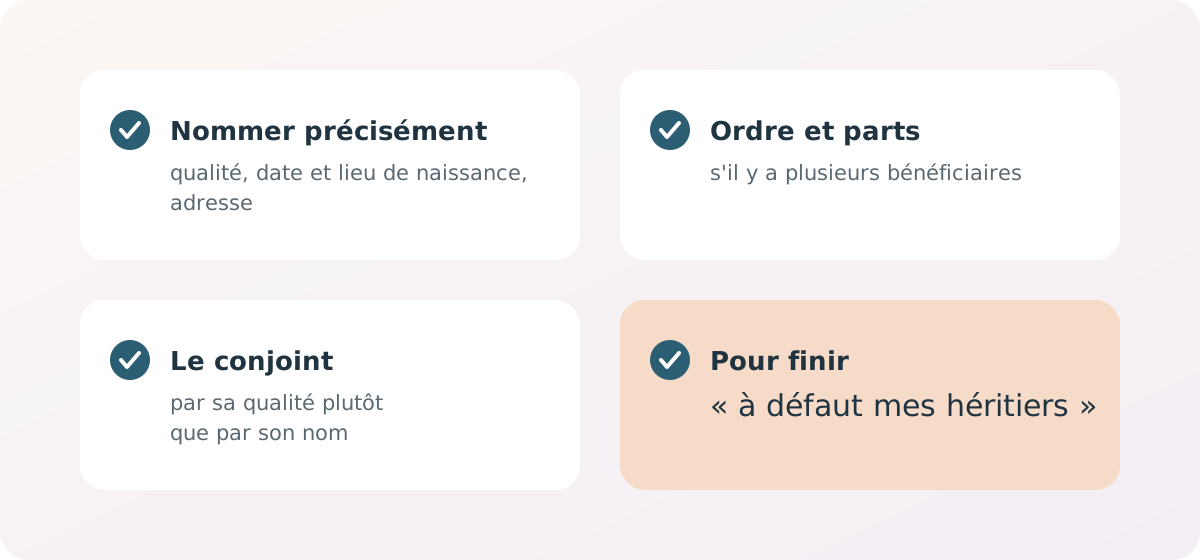
Il faut nommer précisément chaque bénéficiaire, avec sa qualité, sa date et son lieu de naissance et son adresse. S’ils sont plusieurs, on indique leur ordre et la part de chacun. Si la clause n’est pas assez précise, le capital pourrait revenir dans la succession. Pour un conjoint ou un partenaire de Pacs, il peut être conseillé de privilégier sa qualité plutôt que son nom. L’assureur réglera alors le capital à la personne qui aura cette qualité lors du décès de l’assuré.1
La loi admet aussi des bénéficiaires qui ne sont pas nommés, s’ils sont assez bien définis pour être reconnus au moment du versement. Ce sont par exemple les enfants nés ou à naître, ou les héritiers. L’assurance faite au profit du conjoint profite à la personne qui a cette qualité au moment du décès. Les héritiers ainsi désignés se partagent le capital selon leur part d’héritage. Ils le gardent même s’ils renoncent à la succession.2
Pour que le capital ne revienne pas dans la succession, il est conseillé de terminer la clause par « à défaut mes héritiers ». La clause peut aussi renvoyer à un testament déposé chez un notaire. On est alors certain que le contrat sera connu au moment du décès.1
La relire quand la famille change
À chaque changement de situation personnelle, mariage ou Pacs, divorce, remariage, naissance ou adoption, décès, il faut penser à actualiser la clause bénéficiaire. Si l’on utilise la clause pré-rédigée fournie par l’assureur, il faut vérifier, avant de la signer, qui en serait dans son cas le bénéficiaire effectif.1
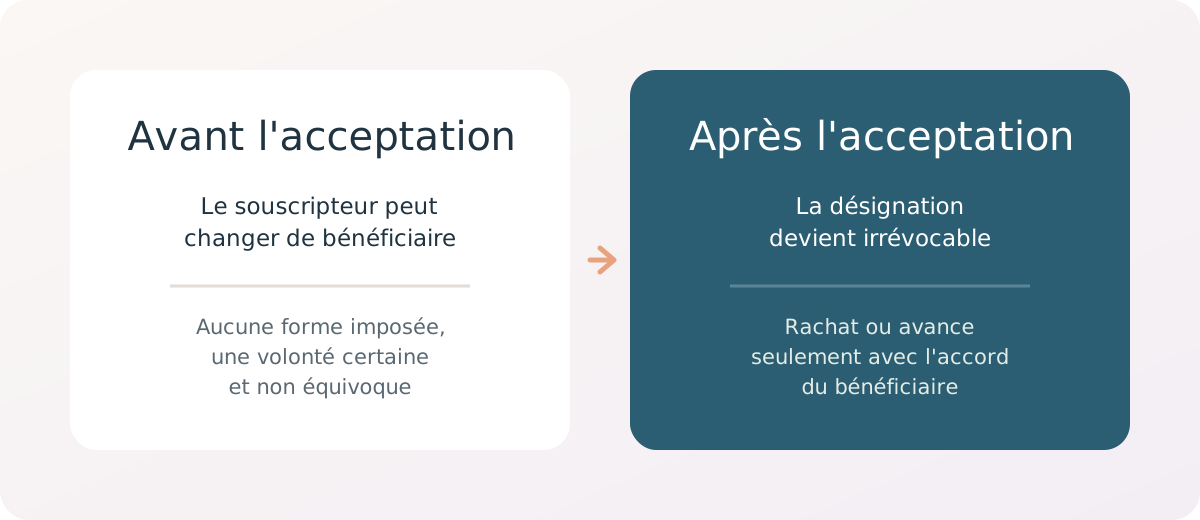
Tant que le bénéficiaire n’a pas accepté, le souscripteur peut en désigner un, ou remplacer un bénéficiaire par un autre. Il le fait par un avenant au contrat, par les formalités de l’article 1690 du code civil, ou par testament.2 Ce remplacement n’est soumis à aucune règle de forme. Pour être valable, il faut seulement que la volonté du souscripteur soit exprimée de façon certaine et sans ambiguïté. Depuis un arrêt du 3 avril 2025, le changement est valable même si l’assureur n’en a pas eu connaissance.3
Ce que change l’acceptation
La désignation d’un bénéficiaire devient irrévocable quand il l’accepte. Pendant la durée du contrat, le souscripteur ne peut plus alors retirer d’argent du contrat, ce qu’on appelle un rachat, sans l’accord du bénéficiaire. L’assureur ne peut pas non plus lui accorder d’avance, un prêt sur le contrat, sans cet accord. Du vivant du souscripteur, l’acceptation se fait par un avenant signé de l’assureur, du souscripteur et du bénéficiaire. Elle peut aussi se faire par un acte signé du souscripteur et du bénéficiaire, et notifié par écrit à l’assureur. Quand le bénéficiaire reçoit le capital sans contrepartie, il ne peut accepter que trente jours au moins après que le souscripteur a été informé de la conclusion du contrat.2
Hors succession, sous conditions
Le capital versé au décès de l’assuré à un bénéficiaire désigné, ou à ses héritiers, ne fait pas partie de la succession de l’assuré. Il n’est pas compté dans le partage entre héritiers, ce qu’on appelle le rapport à succession. Il n’est pas non plus réduit pour protéger la réserve, la part d’héritage que la loi garantit à certains héritiers. Ces règles ne s’appliquent pas non plus aux primes versées, sauf si elles étaient nettement trop élevées par rapport aux moyens du souscripteur.2
À lire aussi, Transmettre ses biens, ce que permettent le testament, la donation et l’assurance vie.
Quand personne ne réclame le capital
Quand l’assureur apprend le décès de l’assuré, il doit rechercher le bénéficiaire. S’il le trouve, il doit le prévenir que le contrat le désigne. Les sommes que personne ne réclame sont déposées à la Caisse des dépôts et consignations. Elles y partent dix ans après la date à laquelle l’assureur a appris le décès de l’assuré.2
Ciclade est le seul service qui permet de rechercher les sommes oubliées, dites en déshérence. Ce sont celles que les établissements financiers ont transférées à la Caisse des dépôts, en application de la loi Eckert du 13 juin 2014. Ce site est gratuit. La Caisse des dépôts ne contacte ni les particuliers, ni les notaires, ni les avocats pour les informer de l’existence de sommes non réclamées.4
Questions fréquentes
Comment rédiger la clause bénéficiaire d'une assurance vie ?
Pour rédiger la clause bénéficiaire d'une assurance vie, on nomme précisément chaque bénéficiaire, avec sa qualité, sa date et son lieu de naissance et son adresse, et, s'ils sont plusieurs, leur ordre et la part de chacun. Pour un conjoint ou un partenaire de Pacs, il peut être conseillé de privilégier sa qualité plutôt que son nom. Il est aussi conseillé de terminer la clause par « à défaut mes héritiers », pour éviter toute réintégration du capital dans la succession.
Comment changer le bénéficiaire d'une assurance vie ?
Tant que le bénéficiaire n'a pas accepté, le souscripteur peut changer le bénéficiaire de son assurance vie par avenant au contrat, par les formalités de l'article 1690 du code civil, ou par testament. Ce changement n'est soumis à aucune règle de forme. Il suppose seulement que la volonté du souscripteur soit exprimée d'une manière certaine et non équivoque.
Peut-on changer de bénéficiaire sans prévenir l'assureur ?
Oui, depuis un arrêt de la Cour de cassation du 3 avril 2025, un changement de bénéficiaire est valable même si l'assureur n'en a pas eu connaissance. Ce changement n'est soumis à aucune règle de forme, et suppose seulement que la volonté du souscripteur soit exprimée d'une manière certaine et non équivoque.
Quand faut-il mettre à jour sa clause bénéficiaire ?
Il faut actualiser sa clause bénéficiaire à chaque changement de situation personnelle, mariage ou Pacs, divorce, remariage, naissance ou adoption, décès. Si l'on utilise la clause pré-rédigée fournie par l'assureur, il faut vérifier, avant de la signer, qui en serait dans son cas le bénéficiaire effectif.
Peut-on désigner « mes héritiers » comme bénéficiaires d'une assurance vie ?
Oui, la loi admet des bénéficiaires qui, sans être nommément désignés, sont suffisamment définis pour être identifiés au moment du versement, comme les enfants nés ou à naître ou les héritiers. Les héritiers ainsi désignés reçoivent le capital en proportion de leurs parts héréditaires, et conservent ce droit même s'ils renoncent à la succession. Il est conseillé de terminer la clause par « à défaut mes héritiers », pour éviter toute réintégration du capital dans la succession.
Que change l'acceptation du bénéficiaire d'une assurance vie ?
Quand le bénéficiaire d'une assurance vie accepte sa désignation, celle-ci devient irrévocable. Pendant la durée du contrat, le souscripteur ne peut plus faire de rachat, et l'assureur ne peut plus lui consentir d'avance, sans l'accord du bénéficiaire. Du vivant du souscripteur, l'acceptation se fait par un avenant signé de l'assureur, du souscripteur et du bénéficiaire, ou par un acte signé du souscripteur et du bénéficiaire et notifié par écrit à l'assureur.
L'assurance vie fait-elle partie de la succession ?
Non, le capital d'une assurance vie payable au décès à un bénéficiaire déterminé ne fait pas partie de la succession de l'assuré. Il n'est soumis ni aux règles du rapport à succession, ni à celles de la réduction pour atteinte à la réserve des héritiers, sauf si les primes versées ont été manifestement exagérées au regard des facultés du souscripteur.
Que deviennent les sommes d'une assurance vie non réclamées ?
Les sommes d'une assurance vie que personne ne réclame sont déposées à la Caisse des dépôts et consignations dix ans après que l'assureur a pris connaissance du décès de l'assuré. Le service Ciclade, gratuit, permet de rechercher ces sommes oubliées. Informé du décès, l'assureur est tenu de rechercher le bénéficiaire et, s'il le trouve, de l'avertir. La Caisse des dépôts ne contacte pas les particuliers pour les informer de sommes non réclamées.
Nos sources
- Bien rédiger la clause bénéficiaire d'une assurance-vieInstitut national de la consommation, avec Assurance Banque Épargne Info Service, consulté le 30 octobre 2026
- Code des assurances, articles L132-8 à L132-27-2, assurance sur la vieLégifrance, consulté le 30 octobre 2026
- Cour de cassation, deuxième chambre civile, 3 avril 2025, pourvoi n° 23-13.803Cour de cassation, 3 avril 2025, publié au Bulletin
- Ciclade, le service de recherche de sommes oubliéesCaisse des Dépôts, consulté le 30 octobre 2026
Une erreur, une règle qui a changé ? Signalez-la, nous corrigeons et datons la correction.